O que é Taxa Selic? Entenda a taxa-mãe da economia e como ela afeta seu bolso e investimentos
Descubra de forma prática o funcionamento da taxa básica de juros, por que o Copom altera seu valor a cada 45 dias e como transformar oscilações em rentabilidade real.
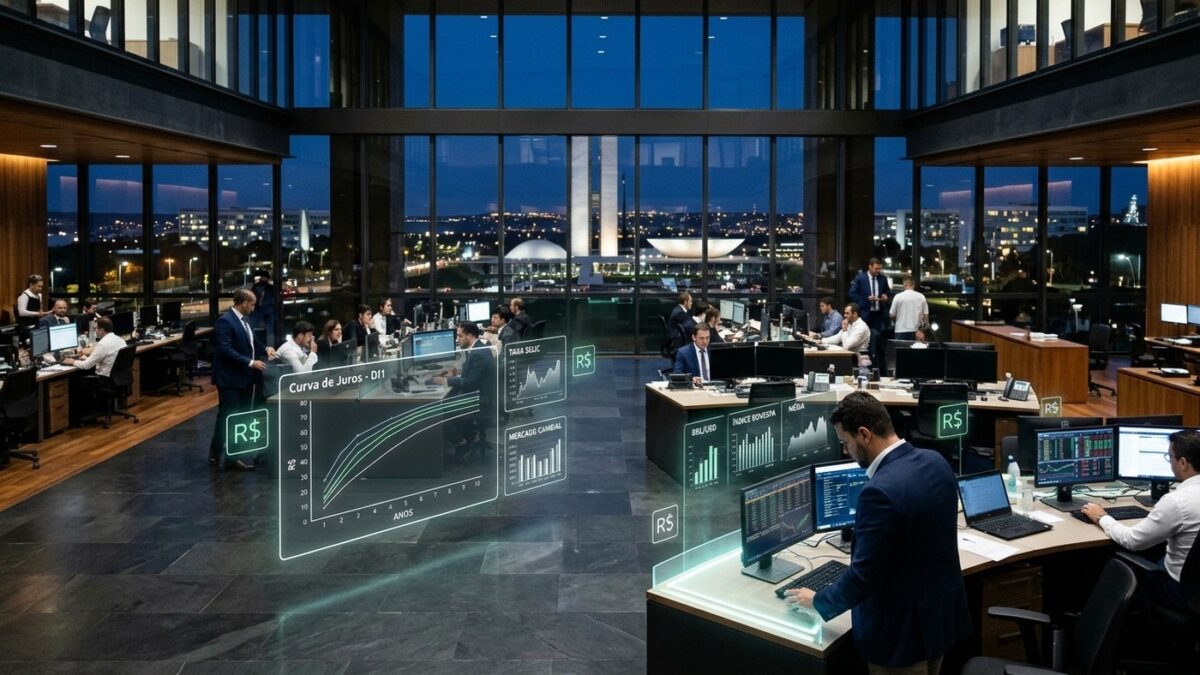
Se você já assistiu ao noticiário econômico ou pesquisou sobre finanças, certamente ouviu falar da taxa Selic. A maioria das explicações tradicionais aponta que a Selic é a taxa média ajustada dos financiamentos diários apurados no Sistema Especial de Liquidação e de Custódia. Embora a definição técnica esteja correta perante o Banco Central, ela não ajuda quem apenas quer entender o impacto prático dessa taxa no cotidiano.
Na prática, a Selic é a taxa básica de juros da economia brasileira. Ela funciona como a taxa-mãe de todo o sistema financeiro nacional. É a referência que determina o custo do dinheiro no país, balizando desde os juros cobrados no cheque especial e no financiamento de veículos até o rendimento do seu dinheiro aplicado em investimentos de renda fixa.
Os dois lados da moeda: tomadores de crédito versus investidores
Para compreender o alcance da Selic, é indispensável enxergar o mercado financeiro dividido em duas posições muito distintas: quem precisa de dinheiro emprestado e quem poupa para investir.
Do lado de quem consome e busca crédito, a taxa básica dita o patamar das taxas bancárias. Quando a Selic sobe, o dinheiro fica mais caro. As instituições financeiras elevam os juros cobrados em empréstimos pessoais, parcelamentos no cartão de crédito, cheque especial e financiamentos imobiliários. Com isso, financiar um carro ou uma casa se torna consideravelmente mais pesado para o orçamento familiar.
Por outro lado, para quem poupa mesmo pequenas quantias e busca dicas financeiras para construir patrimônio, o movimento gera oportunidades. Diversas modalidades de renda fixa utilizam a Selic ou o CDI como índice balizador. Nesses períodos de juros elevados, a rentabilidade de títulos conservadores se expande de maneira expressiva, permitindo rentabilizar o capital sem a volatilidade típica do mercado de ações.
Como o Copom define a Selic a cada 45 dias?
A taxa Selic não é estática. A cada 45 dias (aproximadamente a cada um mês e meio), a diretoria colegiada do Banco Central do Brasil se reúne no Copom (Comitê de Política Monetária) para definir se a taxa básica será aumentada, reduzida ou mantida estável.
O principal objetivo do Copom ao calibrar a Selic é cumprir a meta de controle da inflação oficial do país, mensurada pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo). A taxa funciona como um freio ou acelerador da atividade econômica.
O mecanismo de controle da inflação
Quando os preços de mercadorias, serviços, alimentos e combustíveis começam a subir de maneira descontrolada, ocorre a perda do poder de compra. Diante desse cenário, o Banco Central eleva a taxa Selic com uma estratégia bem definida:
- Crédito encarecido: Juros mais altos desestimulam contratações de novos empréstimos e compras a prazo.
- Redução da demanda: Com menor volume de crédito circulando, a população consome menos mercadorias.
- Ajuste do comércio: Com estoques parados e queda nas vendas, comerciantes e indústrias reduzem preços e promoções para atrair clientes.
- Equilíbrio inflacionário: A pressão generalizada sobre os preços arrefece, trazendo a inflação de volta para a meta oficial.
O caminho inverso ocorre durante crises ou desacelerações profundas da economia. Quando o comércio está estagnado e o desemprego cresce, o Copom reduz a taxa Selic. O crédito fica mais acessível, as parcelas cabem no orçamento e as empresas voltam a tomar empréstimos para expandir suas operações, reaquecendo a produção nacional.
A regra da poupança: por que ela perde para a taxa Selic?
Muitos brasileiros ainda guardam recursos na caderneta de poupança por hábito, desconhecendo que o rendimento dela é determinado diretamente pela Selic, mas sempre em desvantagem.
Pela legislação vigente, quando a taxa Selic se encontra igual ou abaixo de 8,5% ao ano, a poupança rende apenas 70% da taxa Selic mais a Taxa Referencial (TR). Se a Selic ultrapassar a marca de 8,5% ao ano, o rendimento da poupança é travado em 0,5% ao mês (cerca de 6,17% ao ano) mais a TR.
Isso significa que a caderneta de poupança nunca entregará 100% da rentabilidade da Selic. Qualquer investimento de liquidez diária que pague 100% da Selic ou 100% do CDI supera a poupança com ampla folga, mesmo após o desconto do Imposto de Renda.
O papel da taxa Selic no Tesouro Direto
O governo federal precisa constantemente de recursos para financiar suas atividades estruturais, como investimentos em saúde, educação e infraestrutura. Uma das principais ferramentas de captação é o Tesouro Direto, programa onde pessoas físicas compram títulos da dívida pública federal.
O título mais procurado para formação de reserva de emergência é o Tesouro Selic. Trata-se de uma aplicação pós-fixada cujo retorno acompanha exatamente a variação da taxa Selic no período. Se a taxa se mantiver elevada, o título rende mais; se a taxa cair, o rendimento desacelera proporcionalmente, mas sem nunca apresentar rentabilidade nominal negativa quando mantido até o resgate.
Para o investidor inteligente, compreender as projeções da Selic é essencial na escolha entre títulos pós-fixados (Tesouro Selic) e títulos prefixados (que pagam uma taxa anual fixa pré-determinada). Em cenários de ciclo de alta da taxa de juros, o Tesouro Selic protege o patrimônio contra desvalorizações e aproveita os aumentos sucessivos decididos pelo Copom.
Comparativo: o que muda com a Selic Alta vs Selic Baixa?
| Variável Econômica | Cenário de Selic Alta | Cenário de Selic Baixa |
|---|---|---|
| Crédito e Empréstimos | Juros elevados, parcelamentos mais caros e crédito restrito. | Juros reduzidos, crédito acessível e parcelamentos facilitados. |
| Consumo das Famílias | Desacelera, priorizando economia e contenção de gastos. | Acelera, impulsionando vendas no varejo e aquisição de bens. |
| Renda Fixa e Tesouro Selic | Rentabilidade expressiva e ganhos reais atrativos. | Rentabilidade menor, exigindo busca por diversificação. |
| Bolsa de Valores e Cripto | Migração de capital para a renda fixa; renda variável sob pressão. | Maior apetite a risco, favorecendo ações, fundos imobiliários e ativos digitais. |
| Inflação (IPCA) | Tendência de queda ou estabilização controlada. | Tendência de alta caso a demanda supere a capacidade produtiva. |
Como posicionar seu dinheiro diante das oscilações da taxa?
A taxa Selic não deve ser vista como uma inimiga do orçamento, mas como uma bússola de decisões financeiras. Em momentos em que a taxa se encontra elevada, o caminho mais eficiente é aproveitar a rentabilidade de ativos de renda fixa pós-fixados, liquidar dívidas caras e evitar novas linhas de crédito.
Já quando o ciclo de cortes de juros se inicia, investidores atentos começam a direcionar parte de seus aportes para ativos que se beneficiam do crescimento econômico e da queda do custo de capital corporativo, equilibrando segurança com potencial de valorização a longo prazo.
Nenhum comentário!
Seja o primeiro a compartilhar sua opinião ou fazer uma pergunta.